Hvorfor kan det tradisjonelle budsjettet være et problem?
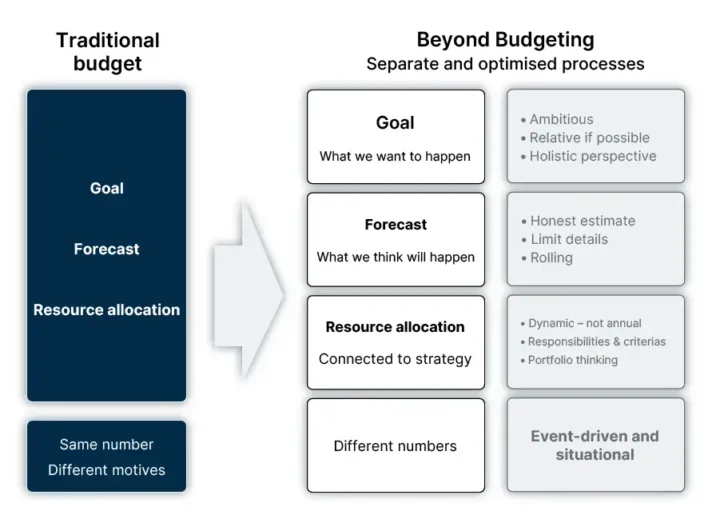
Budjettet er et klassisk verktøy som må være i tråd med den overordnede forretningsplanen, fordele ressurser og bringe virksomheten nærmere de fastsatte målene. Imidlertid opplever få at budsjettet faktisk lever opp til alt dette. Det kan ofte oppleves som ganske hemmende og motproduktivt – spesielt når det gjelder å bringe virksomheten nærmere sine mål.
Å arbeide mot en fiktiv tidsfrist innenfor et etablert rammeverk kan i noen tilfeller være gunstig, men dessverre kan det også føre til mange tapte muligheter underveis. I tillegg blir det vanskelig å tilpasse virksomheten i det tempoet som trengs for virkelig å kunne gjennomføre den langsiktige forretningsplanen eller kortsiktige mål.
For eksempel: på grunn av eksterne faktorer har budsjettet for reiseutgifter blitt fullt brukt opp, selv om det fortsatt er tid igjen før den fiktive tidsfristen. Du forsøker derfor å spare penger ved å begrense reisebudsjettet og risikerer dermed å gå glipp av muligheter – noe som i verste fall kan hemme inntekter og vekst. Et annet eksempel er når du bestemmer deg for å stoppe alle rekrutteringsprosesser fordi du har nådd taket for HR- og personalkostnader, ettersom erstatningsrekrutteringene koster mer enn det som var budsjettert.
Budjettet ble holdt – men var det det beste for virksomheten på lang sikt?
En annen vanlig kritikk av det tradisjonelle budsjettet er at det ofte blir foreldet før styret har fått sjansen til å stemme på det. Verden vi lever i akkurat nå endrer seg raskere og er mer uforutsigbar enn noen gang før, og derfor vokser behovet for smidig og dynamisk virksomhetsstyring.